L’essentiel en 30 secondes
- Dans un marché de travaux privé, le client peut retenir au plus 5 % de chaque paiement pour garantir la levée des réserves à la réception, si le contrat le prévoit (loi n° 71-584 du 16 juillet 1971).
- Le maître d’ouvrage doit consigner la somme retenue chez un consignataire ; vous pouvez éviter la retenue en fournissant une caution bancaire du même montant.
- Un an après la réception, avec ou sans réserves, la somme vous est versée (ou la caution libérée), sauf opposition motivée notifiée par lettre recommandée.
- Sur la facture, la retenue ne réduit pas le prix : elle réduit le montant à payer, et la TVA correspondante est due à son encaissement (sauf option pour les débits).
Liens partenaires : certains liens de cet article mènent vers des logiciels dont l’éditeur propose un programme d’affiliation. Si vous souscrivez via ces liens, logiciels-artisans.fr peut percevoir une commission, sans surcoût pour vous. Elle ne change ni la sélection ni les informations présentées. Nos critères
Vous avez fini le chantier, le client a signé la réception, mais une partie de votre facture reste bloquée « en garantie ». La retenue de garantie est courante dans le bâtiment, en particulier avec les entreprises générales, les promoteurs et les clients publics. Elle est strictement encadrée par la loi, et mal la gérer peut vous faire perdre de la trésorerie pendant des mois, voire des sommes que vous auriez pu récupérer.
La retenue de garantie, c’est quoi ?
C’est une somme que le client (le maître d’ouvrage) retient sur ses paiements pour s’assurer que les réserves formulées à la réception des travaux seront levées. Pour les marchés de travaux privés, elle est régie par la loi n° 71-584 du 16 juillet 1971, qui est d’ordre public : un contrat ne peut pas y déroger à votre détriment.
Elle n’est pas automatique : elle doit être prévue dans le contrat ou le devis accepté. Sans clause, le client ne peut pas l’imposer après coup.
Les règles clés de la loi de 1971
5 % maximum
Les paiements des acomptes peuvent être amputés d’une retenue égale au plus à 5 % de leur montant. Elle sert uniquement à satisfaire, le cas échéant, les réserves faites à la réception par le maître de l’ouvrage. Le contrat peut prévoir moins, jamais plus.
La consignation obligatoire
Le maître d’ouvrage doit consigner une somme égale à la retenue chez un consignataire accepté par les deux parties ou, à défaut, désigné par le président du tribunal judiciaire ou du tribunal de commerce. S’il retient plus que ce qu’il a consigné, il doit compléter la consignation.
Ce point est important en pratique : dans un arrêt du 18 décembre 2013, la Cour de cassation a jugé qu’un maître d’ouvrage qui n’avait pas consigné la retenue devait payer la somme à l’entreprise, malgré l’absence de levée des réserves. Demandez donc, par écrit, la preuve de la consignation.
La caution bancaire à la place de la retenue
La retenue n’est pas pratiquée si vous fournissez, pour le même montant, une caution personnelle et solidaire émanant d’un établissement financier figurant sur une liste fixée par décret. Vous êtes alors payé à 100 % ; la caution a un coût (frais facturés par la banque ou l’organisme de caution), à comparer avec le coût de la trésorerie immobilisée.
La libération après un an
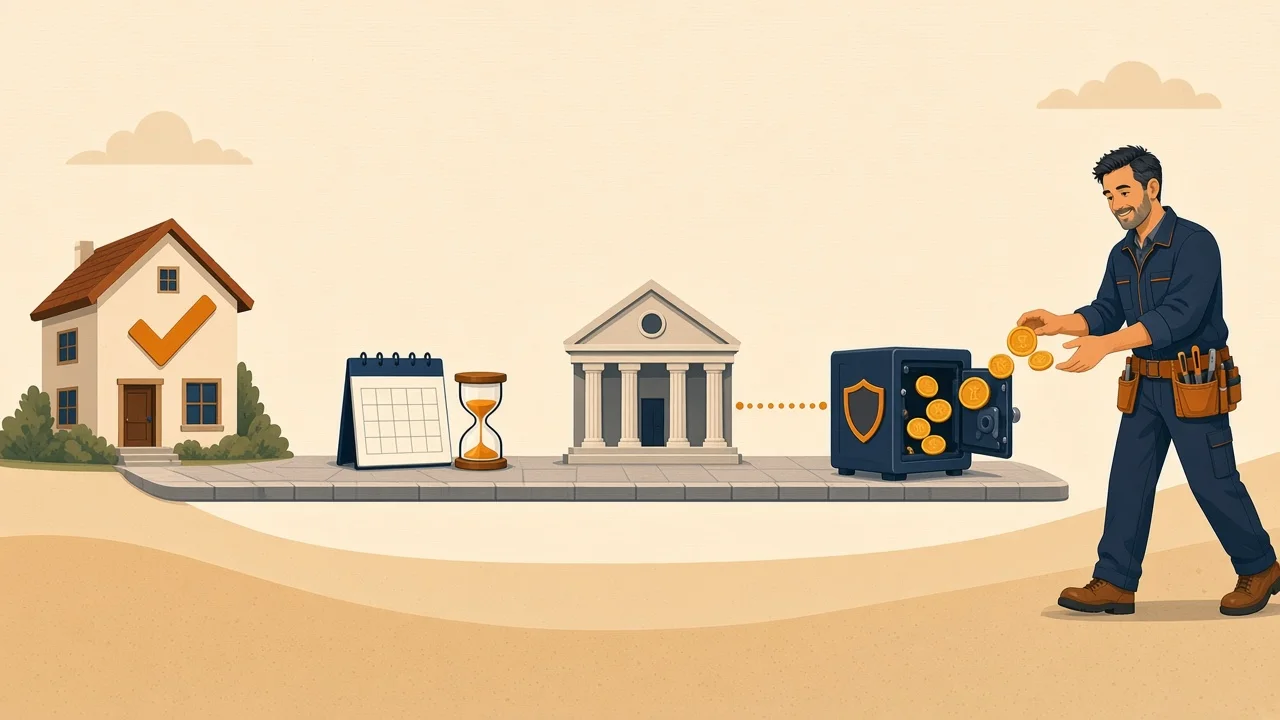
À l’expiration d’un délai d’un an à compter de la réception, faite avec ou sans réserves, la caution est libérée ou les sommes consignées vous sont versées, même sans mainlevée, si le maître d’ouvrage n’a pas notifié au consignataire ou à la caution, par lettre recommandée, une opposition motivée par l’inexécution de vos obligations. Une opposition abusive l’expose à des dommages-intérêts.
Le réflexe : notez la date de réception dans votre logiciel ou votre agenda, et relancez dès le premier anniversaire. Une retenue oubliée est une somme que vous avez déjà facturée, mais pas encaissée.
Et dans les marchés publics ?
Le code de la commande publique (articles R2191-32 et suivants) prévoit une règle proche : la retenue ne peut dépasser 5 % du montant initial du marché, augmenté le cas échéant des modifications en cours d’exécution. Pour les marchés dont la consultation a été engagée à partir de 2025, ce plafond est ramené à 3 % lorsque le titulaire est une PME et que l’acheteur est l’État ou certaines grandes collectivités et établissements publics.
La retenue est prélevée par fractions sur les acomptes, les règlements partiels et le solde. Le titulaire peut la remplacer par une garantie à première demande ou, si l’acheteur ne s’y oppose pas, par une caution personnelle et solidaire (article R2191-36).
Votre logiciel gère-t-il la retenue de garantie ?
Tous les logiciels ne la calculent pas : consultez notre comparatif pour voir ce qu’annonce chaque éditeur.
Comment la retenue apparaît sur vos factures
La retenue de garantie ne change pas le prix des travaux : vous facturez le montant complet, avec les mentions obligatoires d’une facture de travaux, puis vous indiquez la retenue en déduction du net à payer. Sur une facture de situation, on trouve généralement :
| Ligne de la facture | Exemple (fictif) |
|---|---|
| Travaux réalisés sur la période (HT) | 10 000,00 € |
| TVA 20 % | 2 000,00 € |
| Total TTC de la situation | 12 000,00 € |
| Retenue de garantie 5 % | − 600,00 € |
| Net à payer | 11 400,00 € |
Dans cet exemple, la retenue est calculée sur le montant TTC, ce qui est l’usage le plus fréquent ; c’est toutefois le contrat qui fixe la base de calcul. Sur la facture finale (ou le décompte), le logiciel doit faire apparaître le cumul des retenues sur l’ensemble du chantier, pour que le montant à libérer soit clair pour tout le monde.
Et la TVA ?
Pour des travaux, la TVA est exigible à l’encaissement. Selon la doctrine fiscale (BOFiP), la TVA afférente à la retenue de garantie n’est donc due qu’au moment où vous encaissez effectivement la somme retenue, sauf si vous avez opté pour le paiement de la TVA d’après les débits. Votre logiciel ou votre comptable doit en garder la trace. En sous-traitance avec autoliquidation, la facture est émise hors taxe et la retenue porte sur ce montant.
La libération ne crée pas de nouvelle vente : la somme a déjà été facturée. Elle se traite comme un encaissement, à rapprocher de la facture d’origine. Validez la présentation exacte avec votre expert-comptable.
Ce que votre logiciel doit faire
- appliquer automatiquement le taux prévu au contrat (5 % ou moins) sur chaque situation de travaux ;
- afficher retenue et net à payer, et le cumul sur la facture finale ;
- suivre la somme retenue jusqu’à sa libération, avec la date de réception ;
- gérer le cas d’une caution bancaire (pas de retenue sur les factures) ;
- transmettre ces factures au format électronique via une plateforme agréée (notre guide de la facturation électronique).
Parmi les logiciels de notre sélection par profil, Obat et Tolteck annoncent explicitement la gestion des retenues de garantie ; EBP Bâtiment (sans lien) aussi. Pour Synobat, Tiime et Axonaut, la retenue de garantie n’est pas mentionnée ou documentée par l’éditeur : vérifiez-la pendant l’essai. Pour départager les deux premiers, voir notre comparatif Obat vs Tolteck.
Questions fréquentes
Quel est le taux maximum de la retenue de garantie ?
Dans un marché de travaux privé, 5 % au plus du montant des paiements (loi du 16 juillet 1971). Dans un marché public, 5 % du montant initial du marché, ramené à 3 % pour les PME dans certains marchés de l’État et des grandes collectivités engagés depuis 2025.
Quand la retenue de garantie doit-elle être restituée ?
Un an après la réception des travaux, avec ou sans réserves, sauf si le maître d’ouvrage a notifié au consignataire ou à la caution, par lettre recommandée, une opposition motivée par l’inexécution de vos obligations.
Peut-on refuser la retenue de garantie ?
Si elle est prévue au contrat, vous pouvez la remplacer par une caution personnelle et solidaire d’un établissement financier, du même montant : la retenue n’est alors pas pratiquée et vous êtes payé intégralement.
Que faire si le client n’a pas consigné la retenue ?
La consignation est obligatoire. La Cour de cassation a jugé en 2013 que, faute de consignation, l’entreprise pouvait obtenir le paiement de la somme retenue malgré l’absence de levée des réserves. Rapprochez-vous d’un conseil juridique en cas de litige.
La retenue de garantie modifie-t-elle la TVA facturée ?
Non, la facture porte sur le prix complet. La retenue réduit seulement le net à payer, et la TVA correspondante est exigible lors de son encaissement effectif pour des travaux, sauf option pour les débits.
Gérez vos retenues sans rien oublier
Comparez les logiciels qui annoncent la retenue de garantie, les situations et l’autoliquidation.
Sources
- Légifrance, loi n° 71-584 du 16 juillet 1971 (retenues de garantie) (consulté le 22 octobre 2026)
- Cour de cassation, 3e chambre civile, 18 décembre 2013, n° 12-29.472 (Juricaf) (consulté le 22 octobre 2026)
- Légifrance, code de la commande publique, articles R2191-32 à R2191-35 (consulté le 22 octobre 2026)
- Marche-public.fr, retenue de garantie dans les marchés publics (texte des articles R2191-33 et R2191-36) (consulté le 22 octobre 2026)
- Service-public.fr (Entreprendre), paiement d’un marché public (consulté le 22 octobre 2026)
- Service-public.fr (Entreprendre), dates d’exigibilité de la TVA (consulté le 22 octobre 2026)
- BOFiP, TVA : fait générateur et exigibilité des prestations de services (BOI-TVA-BASE-20-20) (consulté le 22 octobre 2026)
- Service-public.fr (Entreprendre), autoliquidation de la TVA en cas de sous-traitance dans le BTP (consulté le 22 octobre 2026)
- Obat, facturation électronique (consulté le 22 octobre 2026)
- Tolteck, fonctionnalités (consulté le 22 octobre 2026)
- EBP, logiciel devis facture bâtiment (consulté le 22 octobre 2026)
Article d’information générale, rédigé à partir des textes officiels et des sites des éditeurs consultés le 22 octobre 2026. Il ne remplace pas l’avis d’un juriste ou d’un expert-comptable. Le site du BOFiP était inaccessible lors de la rédaction.